●給料日の数日後、口座に残るのはいくらか|「若いうちから投資を」の声の陰で
給料が振り込まれると、まず家賃が引き落とされ、電気代とスマホ代が続きます。スーパーで手に取る食品の値段は、去年より少しずつ高い。月末が近づき、アプリで残高を確かめる。そんな暮らしをしている人は、少なくないはずです。
一方で、SNSを開けば、NISAで資産が増えたという投稿が流れてきます。「将来のために、若いうちから資産形成を始めよう」「老後に備えて、NISAやiDeCoを活用しよう」。こうした呼びかけを目にしない日は、ほとんどありません。
投資に回すお金がない人は、老後の備えも、すべて自腹で背負うしかないのでしょうか。
●NISA口座は3,048万、国の目標は3,400万|年収300万円未満の人も使っている
2024年に新しいNISAが始まってから、口座は増え続けています。金融庁の利用状況調査によると、NISAの口座数は2026年6月末時点で約3,048万口座。3,000万口座を超えました。政府は、2027年12月末までに3,400万口座にすることを目標に掲げています。
投資は、お金に余裕のある人のもの。そう思われがちですが、日本証券業協会が新NISAの利用者を調べた最新の調査では、年収で最も多かったのは「300万円未満」で、39.3%を占めました。前の年の調査(39.7%)に続いて、最も多い層です。決して年収が高くない人たちも、NISAを使っていることが分かります。
ただし、口座を作ることと、実際に金融商品を買い続けることは別です。第一ライフ資産運用経済研究所が金融庁のデータをもとに分析したところ、2025年の1年間に一度も買付がなかったNISA口座は36.6%。3分の1を超える口座で、1年間、新たな買付が行われていませんでした。出典:「2025年のNISA利用状況を読み解く」
口座は開いた。けれども、入れるお金がない。そんな人も、この中にいるのかもしれません。
●NISAをやらない理由の最多は「投資する余裕資金がない」|20〜30代の一人暮らし、207人の答え
では、NISAを使っていない人は、なぜ使わないのでしょうか。webメディア「ニッポンモンダイ」は2026年10月、宮城・東京・大阪・福岡など9都府県に住む20〜30代の一人暮らしで、NISAをやっていない207人にアンケート調査を行い、その結果を記事「『#老後の自腹化』モンダイ。NISA貧乏これからどうなる?」で紹介しています。
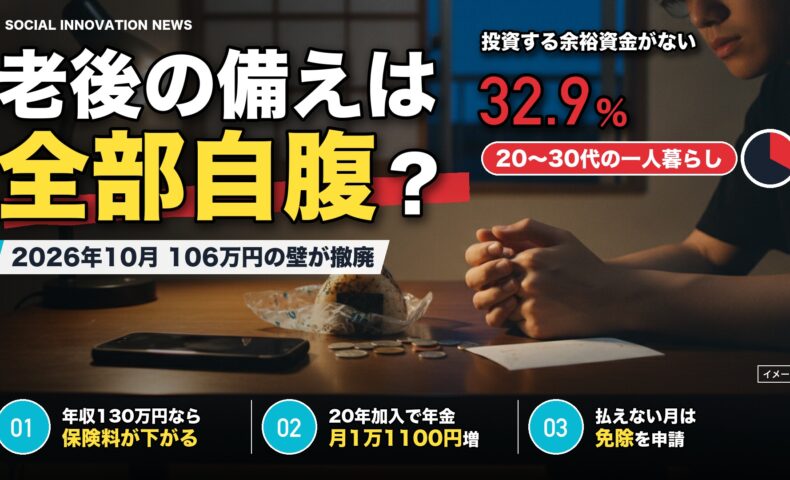
最も多かった答えは「投資する余裕資金がない」で、32.9%。「興味がない」の28.5%を上回りました。
背景のひとつとして考えられるのが、物価の上昇です。総務省によると、2025年平均の消費者物価指数(総合)は前年より3.2%上がりました。
多くのネット証券では、NISAのつみたて投資枠を使って、投資信託を月100円から積み立てられます。100円なら誰でもできる、と思うかもしれません。けれども、ニッポンモンダイが記事で指摘するように、少額から始められることと、それを毎月無理なく続けられることは、別の話です。生活費を削ってまで投資をすることが、すべての人にとって正しいとは限りません。
●「ほとんど理解していない」が約半数|相談できる相手は、家族か、誰もいないか
お金の問題だけではありません。NISAや投資について十分に理解できているかを聞くと、「ほとんど理解していない」が49.3%。さらに22.2%は「あまり理解していないし、相談できる人もいない」と答えました。
理解しようと専門家に相談したことがある人は、4.8%しかいません。ネットには投資の情報があふれていますが、成功談ばかりが目立つなかで、自分に合うかどうかを見極めるのは簡単ではありません。身近に詳しい家族や友人がいるかどうかで、スタートラインが変わってしまう。それを、個人の努力不足と呼べるでしょうか。
●「やるべき」の空気は37.2%が感じている|投資をしない人は、将来を考えていないのか
「NISAなどの資産運用はやるべき」という社会的な雰囲気を感じるかを聞くと、「強く感じる」と「ある程度感じる」が合わせて37.2%。逆に「あまり感じない」「全く感じない」も6割を超えました。空気の受け止め方は、人によって大きく分かれています。
同記事では、投資が「将来を真剣に考えているかどうか」の物差しになることに警鐘を鳴らしています。資産形成の成否が努力や能力の尺度として語られると、経済的に苦しい人ほど、生活の厳しさに加えて「自分の努力が足りない」という心の負担まで背負うことになる、というのです。
●70歳まで待てば月10万円、ただし5年分は自腹|公的年金はどこまで頼れるか
投資だけが、老後の備えではありません。老後の生活を支える公的年金は、どこまで頼れるのでしょうか。日本年金機構によると、2026年度の国民年金(老齢基礎年金)の満額は月7万608円です。
受け取り始めを70歳まで遅らせれば、年金は42%増えて、満額なら月10万263円になります。ただし、その間の5年間、65歳から69歳までの生活費は自分で用意しなければなりません。満額で計算すると、5年分の年金はおよそ424万円。この額を、働き続けるか、貯金か投資で埋めることになります。
ここまで見ると、やはり「自腹で備えるしかない」と思えてきます。けれども、投資をするかどうかの手前に、見落とされがちな仕組みがあります。
●「106万円の壁」が消えた|パートでも、会社が保険料の半分を払う
一つ目は、厚生年金です。2026年10月1日、パートなどで短い時間働く人が厚生年金と健康保険に入る条件から、月額8.8万円以上という賃金の要件、いわゆる「106万円の壁」がなくなりました。週20時間以上など、ほかの条件を満たせば加入します。働く会社の規模の条件も2027年10月から段階的に撤廃され、2035年10月には、会社の規模にかかわらず加入するようになります。出典:厚生労働省「社会保険の加入対象の拡大について」
厚生年金の保険料は、会社が半分を負担します。厚生労働省の試算を見てみます。たとえば、扶養に入っておらず、パートで年収130万円を得ている人。これまで自分で払っていた国民年金と国民健康保険は、月2万3,600円でした。これが厚生年金と健康保険に切り替わると、本人の負担は月1万5,600円に下がります。会社が同じ額を負担するからです。しかも、20年加入すれば、将来の年金は生涯にわたって月1万1,100円上乗せされます。病気やけがで仕事を休んだときの傷病手当金や、出産手当金といった医療保険の給付も手厚くなります。出典:厚生労働省「年金制度改正の全体像」
保険料が下がって、年金が増える。投資に回すお金がなくても、働くことで老後の備えが積み上がっていく仕組みです。
ただし、誰にとっても得になるわけではありません。夫や妻の扶養に入っていた年収106万円の人の場合、これまでかからなかった保険料が月1万2,500円かかるようになります(20年加入すれば年金は月8,800円増えます)。手取りが減るのを嫌って、働く時間を抑える人もいます。新たに対象になる人のために、3年間、会社が保険料を多めに負担して本人の負担を軽くできる特例も設けられました。目先の手取りか、将来の年金か。受け止め方は分かれるところです。
●払えない月は「未納」より「免除」|保険料を払えなくても、年金の半分は残る
二つ目は、国民年金の保険料の免除です。日本年金機構によると、所得が少ないときや失業したときなどは、申請すれば保険料の全額、4分の3、半額、4分の1のいずれかが免除されます。
意外と知られていないのは、全額免除の期間でも、保険料を全額払った場合の2分の1が年金額に反映されることです。国が税金で負担している分があるためです。日本年金機構の目安では、仮に40年間すべてを全額免除で過ごしても、老齢基礎年金は年42万3,650円になります。
反対に、手続きをせずに未納のままにすると、その期間は年金額に反映されません。けがや病気で障害が残ったときの障害年金を受け取れないおそれもあります。年金は払うだけ損だと考えて未納のままにしておくのが、実はいちばん損な選択なのかもしれません。免除された保険料は、10年以内なら後から納めることもできます。
●それでも、低い賃金そのものは残る
もちろん、年金の仕組みだけで、低い賃金や不安定な雇用そのものが解決するわけではありません。同記事でも、個人の努力だけでは解決できない低賃金や雇用の不安定さには、雇用政策や社会保障を通じた対応が求められると指摘しています。
現役時代にどれだけ稼ぎ、どれだけ投資に回せたかが、老後の暮らしをそのまま左右する。そんな社会を、私たちは望んでいるのでしょうか。
●個人の努力と、社会の支えと|老後の備えを、自腹だけにしないために
老後への備えは、NISAなどの資産形成だけではありません。公的年金の仕組みを知り、自分が使える制度を確かめることも、その一つです。保険料を会社と分け合う。払えない月は、未納ではなく免除を申請する。それだけで、将来受け取れる年金は変わります。
投資に回せるお金の多さだけで、将来の安心が決まってしまわないように。個人の努力と社会の支えを、どう組み合わせていくのか。いま、それが問われています。
【調査概要】
調査内容:若年層の資産形成意識アンケート
調査対象:宮城・東京・神奈川・千葉・埼玉・大阪・京都・愛知・福岡/男女/20歳以上39歳以下/一人暮らし/NISAをやっていない
調査期間:2026年10月21日~ 2026年10月27日
調査人数:207名(男97名/女110名)
調査機関:Freeasy
調査主体:ニッポンモンダイ
出典:https://nippon-mondai.jp/mondai/wealthbuilding/
※動画内にはAIで生成したイメージ映像およびナレーションを使用しています。